

ممکن است تحلیل شما درباره یک مسابقه درست باشد، اما اگر بخش بزرگی از سرمایه را روی همان انتخاب گذاشته باشید، یک اشتباه میتواند چند برد قبلی را هم از بین ببرد. مدیریت سرمایه شرط بندی دقیقا برای همین مهم است؛ قرار نیست نتیجه مسابقه را پیشبینی کند، بلکه کمک میکند مشخص باشد روی هر شرط چه مبلغی وارد میکنید، تا کجا ضرر را ادامه میدهید و چه زمانی باید متوقف شوید.
مثلا کسی که ۱۰ میلیون تومان سرمایه دارد و هر بار دو یا سه میلیون روی یک انتخاب میگذارد، حتی با چند پیشبینی درست هم فاصله زیادی با مدیریت سرمایه دارد.
در این راهنما سراغ روشهایی میرویم که کمک میکنند مبلغ هر شرط، حد ضرر و اندازه بانکرول را منطقیتر تعیین کنید و تصمیم های بعد از برد یا باخت را کمتر به هیجان بسپارید. اگر تازه کار هستید توصیه می کنیم مقاله روانشناسی شرط بندی را هم مطالعه کنید.
مدیریت سرمایه در شرط بندی چیست و چرا مهم است؟
مدیریت سرمایه در شرط بندی یعنی تعیین قانون های مشخص برای مقدار پولی که وارد بازی می کنید، اندازه هر شرط، سقف ضرر روزانه و برنامه برداشت سود. به زبان ساده تر: شما تصمیم می گیرید چقدر می خواهید ببازید، قبل از اینکه وارد بازی شوید. نه بعد از آن. فرقی هم نمی کند انتخاب شما پیش بینی ورزشی است یا بازی های کازینو.
بیشتر بازیکن ها تصور می کنند مدیریت سرمایه یعنی «پول کم شرط بستن». این تصور غلط است. مدیریت سرمایه یعنی زنده ماندن در بازی. یعنی طوری شرط ببندید که حتی بعد از ۲۰ باخت متوالی، هنوز سرمایه ای برای ادامه دادن داشته باشید و بتوانید از یک روند برد استفاده کنید.
یک محاسبه ساده این موضوع را روشن می کند. فرض کنید موجودی شما ۱ میلیون تومان است. اگر در هر شرط ۲۰٪ از موجودی را بگذارید، بعد از ۵ باخت متوالی همه چیز را از دست داده اید. حالا اگر در هر شرط فقط ۵٪ بگذارید، بعد از ۵ باخت هنوز ۷۷٪ از سرمایه شما باقی مانده است. بعد از ۱۰ باخت متوالی، ۶۰٪. حتی بعد از ۲۰ باخت بدشانسی پیاپی، شما هنوز ۳۶٪ از سرمایه اولیه را دارید. این یعنی هنوز در بازی هستید. این یعنی شانس برگشت دارید.
مدیریت سرمایه در بازی های مختلف شکل های متفاوتی دارد. در بازی انفجار، شما با ضریب و زمان برداشت سروکار دارید. در شرط بندی فوتبال، با احتمال برد هر تیم و ارزش ضرایب. در کازینو زنده، با هیجان و سرعت بالای بازی. اما اصل ثابت می ماند: شما همیشه می دانید چقدر می خواهید ریسک کنید و چه زمانی باید متوقف شوید.
چرا این موضوع تا این حد اهمیت دارد؟ چون بدون آن، حتی بهترین استراتژی های شرط بندی هم شکست می خورند. یک استراتژی عالی ممکن است در ۵۵٪ موارد درست از آب دربیاید. اما اگر شما نتوانید دوره های باخت را تحمل کنید و در میانه راه تسلیم شوید یا حساب تان را نابود کنید، آن استراتژی هیچ ارزشی ندارد. این نکته را جدی بگیرید: در شرط بندی، بقا مهم تر از پیش بینی درست است.
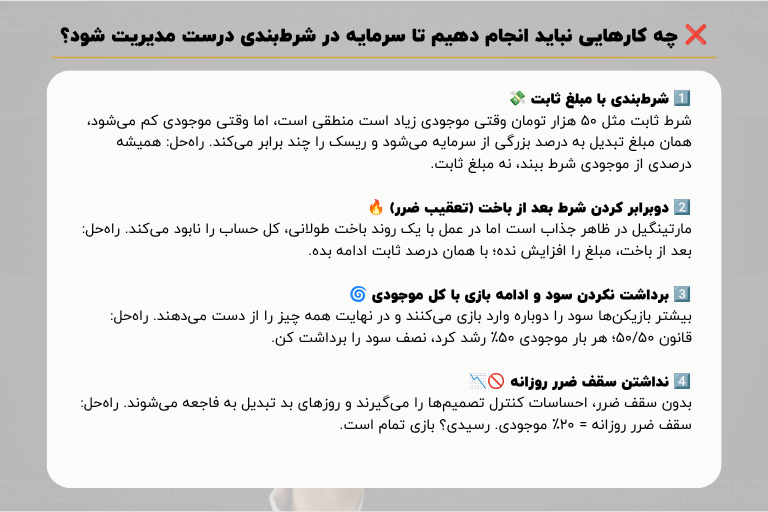
چه کارهایی نباید انجام دهیم تا سرمایه در شرط بندی درست مدیریت شود؟
۱. شرط بندی با مبلغ ثابت بدون در نظر گرفتن درصد موجودی
بسیاری از بازیکن ها عادت دارند همیشه مبلغ ثابتی شرط ببندند؛ مثلاً همیشه ۵۰ هزار تومان. این کار وقتی موجودی تان ۵۰۰ هزار تومان است منطقی به نظر می رسد (۱۰٪). اما وقتی حساب تان به ۲۰۰ هزار تومان رسید، همان ۵۰ هزار تومان یعنی ۲۵٪ از کل سرمایه. یک باخت دیگر و شما عملاً از بازی خارج شده اید.
راه حل: همیشه درصدی از موجودی فعلی شرط ببندید، نه مبلغ ثابت. اگر قانون شما ۵٪ است، با موجودی ۵۰۰ هزار تومان یعنی ۲۵ هزار تومان. اگر حساب به ۲۰۰ هزار تومان رسید، شرط شما باید ۱۰ هزار تومان باشد. این قانون به طور خودکار ریسک را با موجودی شما تنظیم می کند.
۲. تعقیب ضرر و دوبرابر کردن شرط بعد از باخت
این خطرناک ترین اشتباه بین اشتباهات رایج شرط بندی فوتبال است. بازیکن بعد از یک باخت، شرط بعدی را دو برابر می کند تا «ضرر را جبران کند». فرض کنید ۵۰ هزار تومان باخته اید. شرط بعدی ۱۰۰ هزار تومان می گذارید. اگر ببازید، شرط بعدی ۲۰۰ هزار تومان. این سیستم مارتینگیل نام دارد و در تئوری «همیشه در نهایت برنده می شوید». در عمل، یک روند باخت طولانی حساب شما را نابود می کند. من بازیکنانی را دیده ام که با یک شرط ۵۰ هزار تومانی شروع کردند و بعد از ۶ باخت متوالی، ۳ میلیون تومان از حساب شان رفته بود.
راه حل: قانون «یک شرط، یک فرصت» را اجرا کنید. اگر شرط باخت، بدون توقف به سراغ شرط بعدی نروید. یک قدم به عقب بردارید، تحلیل کنید و با همان درصد تعیین شده (نه بیشتر) ادامه دهید. تعقیب ضرر فقط ضرر را بزرگ تر می کند.
۳. برداشت نکردن سود و ریختن همه چیز دوباره به بازی
فرض کنید در یک شب استثنایی، موجودی شما از ۱ میلیون به ۳ میلیون تومان رسیده است. چه می کنید؟ بیشتر بازیکن ها با خودشان می گویند «امشب بخت با من یار است» و به بازی ادامه می دهند. نتیجه؟ تا صبح، همه چیز را برمی گردانند و حتی از موجودی اولیه هم کمتر می شود. سود فقط وقتی سود است که از حساب خارج شده باشد.
راه حل: قانون ۵۰/۵۰ را اجرا کنید. هر وقت موجودی شما ۵۰٪ رشد کرد، نصف سود را برداشت کنید. اگر با ۱ میلیون شروع کرده اید و موجودی به ۲ میلیون رسید، ۵۰۰ هزار تومان بردارید و با ۱.۵ میلیون به بازی ادامه دهید. این کار هم سود شما را تضمین می کند و هم سرمایه بازی را افزایش می دهد.
۴. نداشتن سقف ضرر روزانه
بدترین اتفاق برای یک بازیکن، باخت در یک روز بد نیست. بدترین اتفاق، ندانستن این است که کی باید دست از بازی بکشد. بدون سقف ضرر، احساسات تصمیم گیری می کنند و در روزهای بد، احساسات بدترین مشاور هستند.
راه حل: قبل از شروع هر جلسه بازی، سقف ضرر روزانه خود را مشخص کنید. عدد پیشنهادی ما ۲۰٪ از موجودی است. اگر با ۱ میلیون شروع کرده اید، به محض رسیدن موجودی به ۸۰۰ هزار تومان، بازی را متوقف کنید. همین. بدون استثنا. فردا روز جدیدی است و شانس همیشه هست.
۵. شرط بندی با پول ضروری زندگی
کرایه خانه، قسط ماشین، پول مدرسه بچه ها. این ها پول هایی هستند که نباید هرگز وارد بازی شوند. وقتی با پول ضروری شرط می بندید، قضاوت تان تحت فشار قرار می گیرد. هر باخت تبدیل به یک فاجعه شخصی می شود و تصمیم های احساسی جایگزین تحلیل منطقی می شوند.
راه حل: فقط با پول مازاد شرط ببندید. پولی که اگر کاملاً از دست برود، زندگی شما تغییر نکند. این اولین و مهم ترین قانون مدیریت سرمایه است. اگر پول مازادی ندارید، اصلاً وارد بازی نشوید. ساده و روشن.

مثال های از شرایط واقعی مدیریت سرمایه در شرط بندی
سناریو ۱: بازیکن مبتدی با موجودی ۵۰۰ هزار تومان
سعید ۲۴ ساله است و به تازگی شرط بندی را شروع کرده. موجودی اولیه او ۵۰۰ هزار تومان است. قانون او: هر شرط حداکثر ۲٪ از موجودی (۱۰ هزار تومان) و سقف ضرر روزانه ۲۰٪ (۱۰۰ هزار تومان).
او در یک شب، ۵ شرط فوتبال با مبلغ ۱۰ هزار تومانی می بندد. ۲ شرط می برد و ۳ شرط می بازد. نتیجه شب: ۲۰ هزار تومان برد و ۳۰ هزار تومان باخت. ضرر خالص: ۱۰ هزار تومان. او به راحتی می تواند فردا دوباره بازی کند. حتی اگر ۱۰ شب پیاپی این طور ببازد، فقط ۱۰۰ هزار تومان از دست داده است. او هنوز ۴۰۰ هزار تومان دارد و می تواند از تجربه اش استفاده کند.
سناریو ۲: بازیکن نیمه حرفه ای با موجودی ۵ میلیون تومان
مریم چند ماهی است که به صورت جدی شرط بندی می کند. موجودی او ۵ میلیون تومان است. قانون او: هر شرط ۵٪ (۲۵۰ هزار تومان)، سقف ضرر روزانه ۲۰٪ (۱ میلیون تومان) و برداشت خودکار سود هفتگی.
در یک هفته، او ۲ میلیون تومان سود می کند. طبق قانون، پایان هفته ۱ میلیون تومان برداشت می کند و با ۶ میلیون به هفته بعدی می رود. او سود خود را تضمین کرده و سرمایه بازی را هم افزایش داده است. در هفته ای که ۱.۵ میلیون ضرر می کند، به سقف ضرر روزانه که رسیده، بازی را متوقف می کند. ضرر او محدود شده و حسابش هنوز ۴.۵ میلیون تومان است.
سناریو ۳: بازیکن حرفه ای بازی انفجار
رضا سال هاست در بازی انفجار بازی می کند. او می داند که این بازی برخلاف فوتبال، سریع است و تصمیم گیری لحظه ای می خواهد. قانون او: هر جلسه بازی ۵۰۰ هزار تومان سرمایه جداگانه دارد. در هر راند، فقط ۲٪ از این مبلغ (۱۰ هزار تومان) شرط می گذارد. ضریب هدف او بین ۱.۵ تا ۲.۵ است و همیشه برداشت خودکار را فعال می کند.
رضا هرگز یک راند را با مبلغ بیشتر از ۱۰ هزار تومان شروع نمی کند، حتی اگر ۱۰ راند پیاپی باخته باشد. او می داند که در انفجار، روندهای برد و باخت به صورت خوشه ای اتفاق می افتند. با این قانون، او همیشه در بازی می ماند تا آن خوشه برد بیاید. در یک جلسه خوب، او می تواند ۱۰۰ تا ۲۰۰ هزار تومان سود کند. در یک جلسه بد، حداکثر ۱۰۰ هزار تومان (سقف ضرر ۲۰٪) ضرر می کند.
مدیریت سرمایه در شرط بندی را کجا استفاده کنیم و کجا نه؟
مدیریت سرمایه یک ابزار همه کاره نیست. در برخی بازی ها و شرایط، اجرای قوانین سخت گیرانه نه تنها لازم نیست، بلکه می تواند لذت بازی را از بین ببرد.
جایی که مدیریت سرمایه ضروری است:
- بازی انفجار: این بازی به دلیل سرعت بالا، یکی از بهترین مکان ها برای اجرای قوانین مدیریت سرمایه است. بدون قانون، هیجان بازی شما را می بلعد.
- شرط بندی فوتبال با ضرایب بالا: شرط های ترکیبی با ضرایب ۵ یا ۱۰ به بالا، ریسک بسیار بالایی دارند. مدیریت سرمایه جلوی ضررهای بزرگ را می گیرد.
- کازینوی زنده: سرعت بازی هایی مثل رولت و بلک جک بالاست و احساسات به راحتی کنترل را به دست می گیرند. قوانین مشخص، تنها سپر شما هستند.
جایی که نباید قوانین سخت گیرانه اجرا کنید:
- شرط های تفریحی با مبالغ ناچیز: اگر با ۱۰ هزار تومان فقط برای سرگرمی شرط می بندید و برایتان مهم نیست که ببازید یا ببرید، نیازی به جدول ثبت برد و باخت ندارید. این یک هزینه تفریح است، نه یک سرمایه گذاری.
- بونوس های با شرط گردش بالا: اگر یک بونوس ۱۰۰٪ با شرط گردش ۴۰ برابر گرفته اید، باید حساب کنید که برای آزاد کردن آن باید چه مقدار شرط ببندید. در این شرایط، قانون ۵٪ ممکن است غیرعملی باشد. شما باید با مبالغ مشخصی شرط ببندید تا شرط گردش را تکمیل کنید. این یک بازی متفاوت است و قوانین متفاوتی می طلبد.
مقایسه نهایی: مدیریت سرمایه برای سود بلندمدت طراحی شده است، نه برای شرط های تفریحی. اگر هدف شما سرگرمی است، یک بودجه ناچیز تعیین کنید و از بازی لذت ببرید. اگر هدف شما سود است، بدون مدیریت سرمایه حتی شروع نکنید.
۵ قدم برای شروع شرط بندی مدیریت شده تر
امروز، نه فردا، این ۵ قدم را اجرا کنید:
قدم ۱: تعیین بودجه ماهانه
یک عدد مشخص برای کل ماه تعیین کنید. فقط پول مازاد. مبلغی که اگر کاملاً از بین برود، زندگی شما تغییر نکند. این بودجه را به چهار هفته تقسیم کنید. اگر بودجه ماهانه شما ۱ میلیون تومان است، هر هفته فقط ۲۵۰ هزار تومان می توانید وارد بازی کنید.
قدم ۲: تقسیم بودجه به واحدهای شرط
قانون ۲٪ تا ۵٪ را اجرا کنید. برای بودجه های کوچک (زیر ۱ میلیون)، ۲٪ منطقی تر است. برای بودجه های بزرگ تر، ۵٪ قابل قبول است. با بودجه هفتگی ۲۵۰ هزار تومان، هر شرط شما باید بین ۵ تا ۱۲ هزار تومان باشد.
قدم ۳: ثبت دقیق همه بردها و باخت ها
یک دفترچه یا یک فایل اکسل ساده درست کنید. بعد از هر شرط، این موارد را ثبت کنید: تاریخ، نوع بازی، مبلغ شرط، ضریب شرط بندی، نتیجه، موجودی بعد از شرط. بعد از یک ماه، این جدول به شما نشان می دهد کجا درست عمل کرده اید و کجا اشتباه. بدون ثبت، شما در تاریکی حرکت می کنید.
قدم ۴: تعیین سقف ضرر روزانه و هفتگی
سقف ضرر روزانه: ۲۰٪ از موجودی. سقف ضرر هفتگی: ۳۰٪ از بودجه هفته. اگر به این سقف ها رسیدید، بازی را متوقف کنید. بدون استثنا. این قانون ها را قبل از شروع بازی بنویسید و جلوی چشمتان بگذارید.
قدم ۵: برداشت خودکار سود در پایان هر هفته
پایان هر هفته، هر سودی که به دست آورده اید را برداشت کنید. این کار دو مزیت دارد: اول اینکه سود شما تضمین می شود. دوم اینکه سرمایه بازی شما ثابت می ماند و وسوسه شرط بندی با پول بیشتر را از بین می برد.
راهنمای جلسه اول شما برای شرط بندی با فکر و مدیریت
فرض کنید امروز تصمیم گرفته اید شروع کنید. بودجه هفتگی شما ۲۵۰ هزار تومان است. به سراغ یک سایت معتبر می روید. حساب خود را با ۲۵۰ هزار تومان شارژ می کنید. قانون شما: هر شرط ۱۰ هزار تومان (۴٪)، سقف ضرر روزانه ۵۰ هزار تومان (۲۰٪).
اولین شرط شما روی یک بازی فوتبال با ضریب ۱.۸ است. ۱۰ هزار تومان می گذارید. بازی تمام می شود و شرط شما می برد. ۱۸ هزار تومان به حساب شما اضافه می شود. یک برد خوب. حالا چه می کنید؟ طبق قانون، شما فقط ۱۰ هزار تومان برای شرط بعدی می گذارید. نه بیشتر. این قانون ساده، تفاوت بین یک بازیکن حرفه ای و یک قمارباز است.
برای اجرای این قوانین، به یک بستر مناسب نیاز دارید. برف بت یکی از گزینه هایی است که این روزها بین بازیکنان ایرانی محبوب شده. درگاه های پرداخت فعال بانکی، برداشت سریع و نبود احراز هویت اجباری، شرایط را برای اجرای دقیق قوانین مدیریت سرمایه فراهم می کند. اما در بخش بعدی، این موضوع را با جزئیات بیشتری بررسی می کنیم.
جمع بندی و قدم بعدی
پنج قانون طلایی مدیریت سرمایه را مرور کنیم:
۱. فقط با پول مازاد شرط ببندید. پول ضروری زندگی هرگز وارد بازی نمی شود.
۲. درصدی از موجودی شرط ببندید، نه مبلغ ثابت. قانون ۲٪ تا ۵٪ را اجرا کنید.
۳. هرگز ضرر را تعقیب نکنید. بعد از باخت، با همان قانون قبلی ادامه دهید، نه بیشتر.
۴. سقف ضرر روزانه و هفتگی تعیین کنید. به محض رسیدن به سقف، بازی را متوقف کنید.
۵. سود را برداشت کنید. سودی که در حساب بماند، دیر یا زود برمی گردد.
بدون مدیریت سرمایه، شرط بندی فقط قمار است. با آن، یک بازی محاسبه شده. این جمله را بارها گفته ام و باز هم می گویم: در شرط بندی، برنده کسی نیست که بیشترین پیش بینی درست را دارد. برنده کسی است که بتواند دوره های باخت را تحمل کند و در دوره های برد، سود خود را حفظ کند.
قدم بعدی؟ همین امروز مقاله برنامه روزانه شرط بندی را مطالعه کرده و بودجه ماهانه خود را تعیین کنید. قوانین را روی یک کاغذ بنویسید و جلوی چشمتان بگذارید. با مبلغ کم شروع کنید و به مرور تجربه کسب کنید. علاوه بر این باید راهنمای مقایسه شرط میکس یا تکی را بخوانید تا همیشه با شناخت کامل انتخابی درست داشته باشید.
سوالات متداول درباره مدیریت سرمایه
مدیریت سرمایه در شرط بندی چیست و چرا مهم است؟
مدیریت سرمایه یعنی تعیین قوانین مشخص برای مقدار پولی که وارد بازی می کنید، اندازه هر شرط، سقف ضرر و برنامه برداشت سود. اهمیت آن در این است که بدون این قوانین، حتی بهترین استراتژی ها هم به دلیل نوسانات طبیعی بازی شکست می خورند. مدیریت سرمایه شما را در بازی نگه می دارد تا شانس خود را برای رسیدن به سود داشته باشید.
بهترین درصد شرط از موجودی چقدر است؟
برای بازیکنان تازه کار، ۲٪ از موجودی ایده آل است. برای بازیکنان باتجربه تر، ۵٪ قابل قبول است. هرگز بیشتر از ۵٪ در یک شرط نگذارید، مگر در شرایط خاص و با تحلیل کامل.
سقف ضرر روزانه را چطور تعیین کنم؟
سقف ضرر روزانه معمولاً ۲۰٪ از موجودی تعیین می شود. اگر با ۱ میلیون تومان شروع کرده اید، به محض رسیدن موجودی به ۸۰۰ هزار تومان، بازی را متوقف کنید. این قانون باید قبل از شروع بازی نوشته و پذیرفته شده باشد.
آیا مدیریت سرمایه در بازی انفجار هم جواب می دهد؟
بله، حتی بیشتر از بازی های دیگر. انفجار یک بازی سریع است و هیجان آن می تواند خیلی زود کنترل را از دست شما خارج کند. تعیین سقف ضرر روزانه، درصد شرط ثابت و استفاده از برداشت خودکار، سه قانون طلایی برای این بازی هستند.
فرق مدیریت سرمایه با استراتژی شرط بندی چیست؟
استراتژی شرط بندی تعیین می کند روی چه چیزی شرط ببندید (مثلاً روی برد تیم میزبان با ضریب ۱.۸). مدیریت سرمایه تعیین می کند چقدر شرط ببندید و چه زمانی متوقف شوید. استراتژی بدون مدیریت سرمایه، یک ماشین بدون ترمز است.
با بونوس و شرط گردش چطور مدیریت سرمایه کنم؟
قبل از قبول هر بونوس، شرط گردش آن را محاسبه کنید. اگر شرط گردش ۴۰ برابر است و شما ۵۰۰ هزار تومان واریز کرده اید، باید ۲۰ میلیون تومان شرط ببندید تا بتوانید برداشت کنید. در این شرایط، قوانین عادی مدیریت سرمایه ممکن است غیرعملی شوند. بهتر است بونوس هایی با شرط گردش پایین (مثل ۱ برابر) را انتخاب کنید.
آیا مدیریت سرمایه برای تازه کارها هم لازم است؟
بله، مخصوصاً برای تازه کارها. تازه کارها بیشترین ضرر را می بینند چون نه تجربه کافی دارند و نه قانون مشخصی برای توقف. شروع با قوانین ساده مدیریت سرمایه از روز اول، بهترین سرمایه گذاری برای آینده شماست.
چطور بفهمم مدیریت سرمایه من درست کار می کند؟
بعد از یک ماه ثبت دقیق بردها و باخت ها، به جدول خود نگاه کنید. اگر موجودی شما نسبت به ماه قبل تغییر چندانی نکرده یا کمی رشد کرده، یعنی مدیریت سرمایه شما درست کار می کند. اگر مرتباً به صفر می رسید، یا قوانین را رعایت نمی کنید یا درصد شرط شما بیش از حد بالاست.